Des exercices intellectuels ?
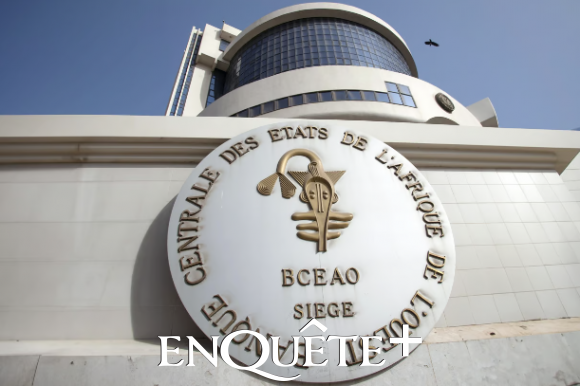
Le comité de politique monétaire de la BCEAO a décidé ce jour de maintenir inchangé le taux directeur à 3,5 % au moment où d'autres banques centrales du monde ont amorcé leur baisse de taux depuis longtemps pour soutenir leurs économies.
Comme j'ai l'habitude de le mentionner cet exercice paraît beaucoup plus relever d'une démarche intellectuelle que d'une mise en œuvre effective d'outils d'aide à la décision profitables à nos économies.
Cet exercice trimestriel de revue des taux directeurs sans conséquences évidente sur nos économies me rappelle un débat que nous avions eu à la BOAD dans les années 97 à 2000 relativement à l'achat d'un outil de gestion actif-passif acquis cher auprès d'un Cabinet européen dans un contexte où la BOAD n'en avait pas besoin. La Banque à l'époque n'avait en effet aucune emprise sur la gestion des risques de taux et des liquidités.
À l'époque on s'était résolu à faire des simulations régulières sans grand intérêt uniquement pour satisfaire une curiosité intellectuelle et par suivisme.
Objectivement et je le pense très sincèrement, ces décisions de politique monétaire n’ont pas d'intérêt encore moins d'effet majeur sur le financement des économies de l'UEMOA pour plusieurs raisons
- La thérapie mécanique de maintien ou d'augmentation des taux est inefficace pour une zone qui n'a pas une maitrise complète sur sa politique monétaire. 90% de PME et de secteur informel quasi exclus du financement
- L’inflation actuelle n'a pas une origine monétaire et n'est pas liée à une surchauffe de l'économie. Des lors, les mesures conventionnelles, contre-productives, s'apparentent à un coup d'épée dans l'eau. On le voit dans les faits les taux d'inflation sont toujours au-dessus de la cible de 3 %
- Le paramètre "croissance » évoqué pour justifier le maintien des taux ne tient pas. En effet, mal calculés et extravertis les taux de croissance n'ont pas d'incidence sur la pauvreté
- La BCEAO n'a pas été stratège dans sa décision en ne prenant pas en compte l’impact de la situation géopolitique difficile de l'Union.
Le problème n'est pas dans une gestion mécanique de taux mais bien plus dans les réformes approfondies à mener afin de changer la structure de nos économies et notre système monétaire
Encore une fois nous prenons la peine de rabâcher encore nos modestes propositions tout en sachant que comme d'habitude elles ne seront pas entendues puisque le système demeure immuable. Les intellectuels de la zone franc prêchent dans le désert
Il urge de changer de fusil d’épaule et de prendre de bonnes mesures. Les contraintes dans la zone Franc sont nombreuses. Des économies extraverties, une monnaie forte qui arrive difficilement à relancer les exportations et qui ne facilite pas l’intégration des zones (Cemac, Uemoa et Comores) ; Au lieu de relever les taux directeurs, il aurait fallu suivre le chemin inverse, mais aussi promouvoir avec les Etats des réformes structurelles sur des économies extraverties, réfléchir à d’autres alternatives au financement et solutionner les contraintes liées au franc CFA. Aussi, il aurait été intéressant de mettre en œuvre, eu égard au poids important du secteur informel qui échappe aux objectifs de quantification monétaire, une politique d’assouplissement quantitative. Celle-ci pourrait se traduire par des solutions temporaires de planche à billets et des stratégies de rachat d’actifs, notamment de créances et d’obligations ; les États gagneraient à repenser les missions de leur banque centrale centrées sur la lutte contre l’inflation. À l’image de la Fed aux Etats-Unis, elle devrait faire focus sur le plein-emploi, qui pourrait se traduire par un appui direct aux Etats et aux acteurs en utilisant une partie de ses réserves pour financer temporairement des projets ; Finalement une question s’impose : les pays de la zone Franc ont-ils vraiment une politique monétaire au service des économies ?
Magaye GAYE
Economiste International
Ancien Cadre de la Banque ouest-africaine de développement (Boad)
et du Fonds africain de garantie et de coopération économique (Fagace)